
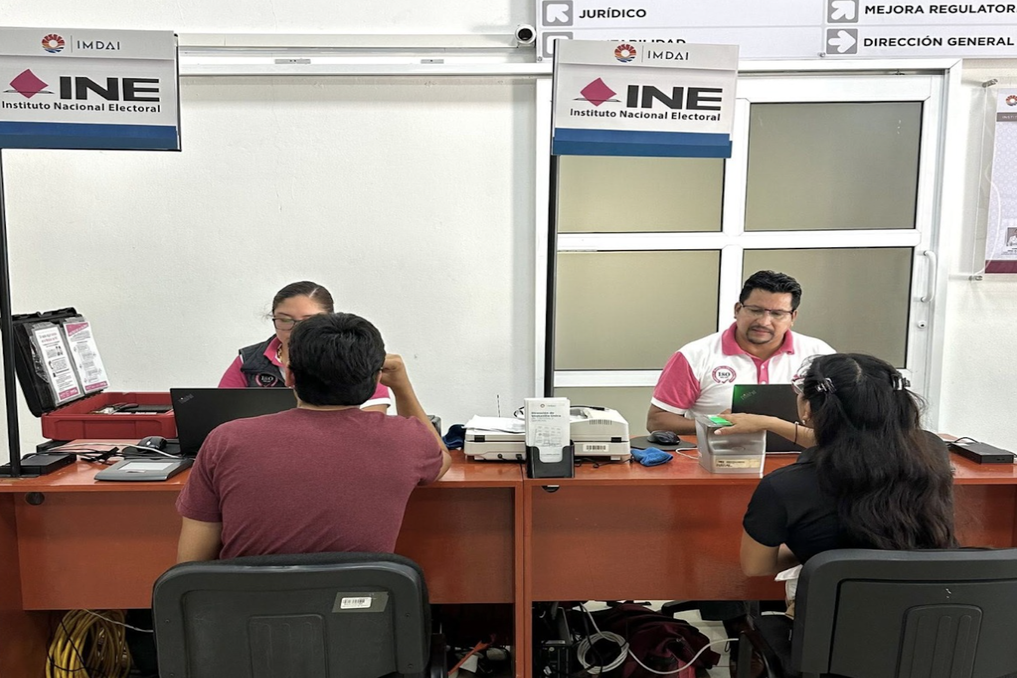
La Auditoría Superior de la Federación (ASF) puso en marcha tres ejes de investigación dirigidos al Instituto Nacional Electoral (INE), su antecesor, el IFE, y los organismos electorales locales (OPLES). El objetivo es esclarecer diversas «múltiples irregularidades históricas» detectadas en la administración de los recursos públicos durante las últimas décadas.
Estrategias de fiscalización
El proceso de revisión se divide en tres vertientes principales. La primera parte de una investigación de oficio enfocada en los procesos de contratación pública que han realizado tanto los organismos locales como el INE y el IFE. La segunda línea de acción consiste en un análisis histórico que abarca el periodo entre los años 2000 y 2025, buscando detectar patrones de compra, concentración de proveedores y posibles actos ilícitos cometidos por servidores públicos o empresas en el manejo de fondos estatales.
Finalmente, la tercera estrategia contempla una auditoría completa al INE, extendiendo el alcance al control de todo el gasto federalizado que manejan los OPLES en el país.
Contexto de la revisión
De acuerdo con la ASF, estas labores de fiscalización son el resultado de procesos de inteligencia y del estudio de la información solicitada a los estados. El organismo subrayó que estas tareas se ejecutan bajo sus facultades legales, con autonomía y estricto rigor técnico.
Este proceso de revisión ocurre en un momento de cambios internos en el organismo electoral, tras reportarse la renuncia de 30 funcionarios del INE vinculados a la exconsejera Guadalupe Taddei, mientras las diez consejerías actuales realizan una revisión colegiada a la Junta General Ejecutiva y a la alta dirección.
